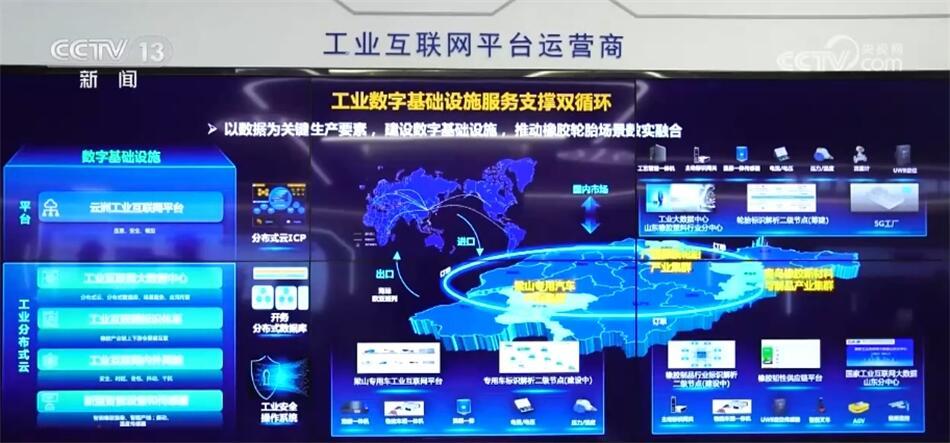
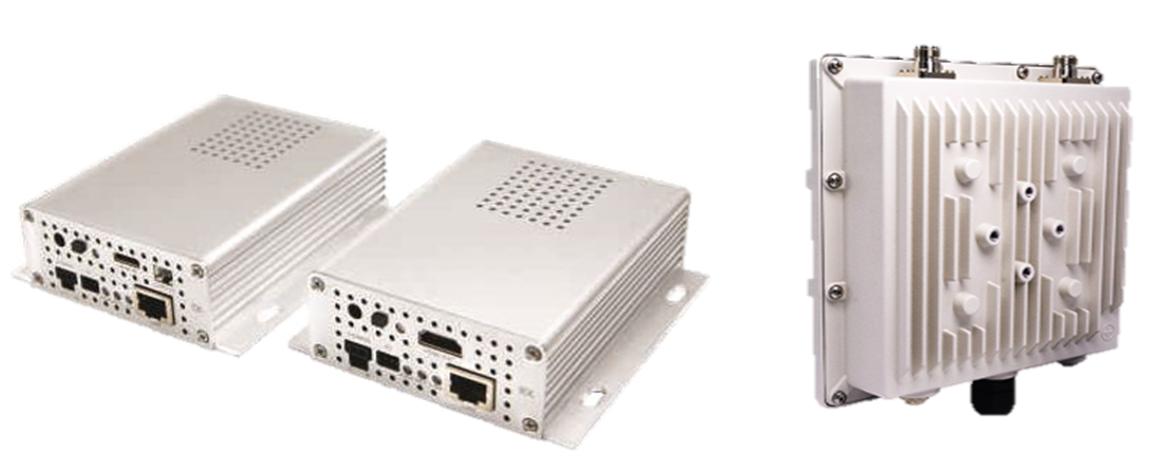
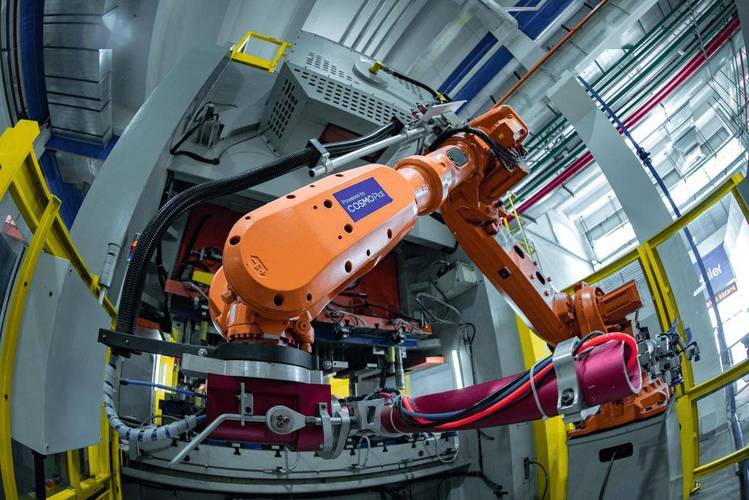
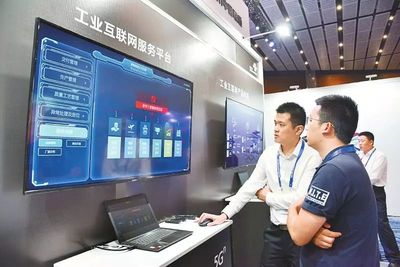
工业互联网从一度模糊的概念热词,迅速演变为全球制造业数字化转型的核心引擎。短短数年间,它经历了从“什么是工业互联网”的懵懂普及,到如今各类平台、技术路线与应用模式“百家争鸣”的爆发期。在政策、资本与技术三重驱动下,工业互联网站在了时代的风口上,而其中最为关键、也最具想象空间的领域,莫过于工业互联网数据服务。\n\n一、概念普及:从启蒙到共识\n\n工业互联网的概念最早由通用电气(GE)于2012年提出,旨在通过连接工业设备、传感器与软件系统,实现数据驱动的智能制造。此后,德国“工业4.0”、中国“智能制造2025”等战略相继跟进,工业互联网逐渐成为国家级战略方向。\n\n在中国,工业互联网的普及大致分为三个阶段:\n\n1. 概念启蒙期(2015-2017):政策文件频繁提及,但企业普遍观望,认知停留在“机器换人”“设备联网”层面。\n2. 试点探索期(2018-2020):工信部推动“工业互联网创新发展工程”,一批平台企业崛起,如海尔卡奥斯、树根互联、航天云网等,但行业标准缺失、数据孤岛严重。\n3. 共识爆发期(2021至今):疫情加速数字化需求,5G、AI、边缘计算等技术融合,工业互联网从“可选项”变为“必选项”。\n\n如今,无论是大型制造企业还是中小工厂,都已认识到:工业互联网不是简单的信息化升级,而是重构生产、管理与商业模式的底层逻辑。\n\n二、百家争鸣:平台、技术与生态的混战\n\n当概念普及完成,工业互联网进入“百家争鸣”的战国时代。主要呈现出以下特征:\n\n- 平台林立,路径分化:头部企业自建平台(如三一重工的根云、徐工的汉云),科技巨头跨界入局(阿里supET、腾讯WeMake),垂直行业平台深耕细分场景(如纺织、化工、钢铁)。\n- 技术路线之争:OT(运营技术)与IT(信息技术)融合派、5G+工业互联网派、AI原生派、数字孪生派,各有拥趸,尚未形成统一架构。\n- 商业模式探索:从卖软件、卖设备,转向卖服务、卖数据、卖产能。按效果付费、共享制造、供应链金融等新模式层出不穷。\n\n这种“百家争鸣”虽然带来了碎片化问题,但也极大地激发了创新活力。没有标准答案,反而意味着无限可能。\n\n三、风口上的工业互联网数据服务:新价值引擎\n\n在工业互联网的所有环节中,数据服务是最具杠杆效应的支点。如果说工业互联网是一张网,那么数据就是流动的血液。工业互联网数据服务,正成为风口中的风口。\n\n1. 工业数据服务的范畴\n\n工业互联网数据服务不是简单的数据采集与存储,而是覆盖“采集-传输-治理-分析-应用-交易”全生命周期的服务体系,包括:\n\n- 设备接入与边缘计算:通过传感器、网关、边缘节点实时采集设备状态、工艺参数、能耗等数据。\n- 数据中台与治理:对异构数据进行清洗、标注、建模,打破IT与OT数据孤岛。\n- 智能分析与AI服务:利用机器学习进行预测性维护、质量检测、工艺优化。\n- 数据可视化与低代码工具:让一线工程师也能自助分析,降低使用门槛。\n- 数据资产化与交易:探索工业数据确权、定价与流通,催生数据经纪人、数据信托等新模式。\n\n2. 典型场景与价值\n\n- 预测性维护:通过振动、温度等时序数据,提前预警设备故障,减少停机损失30%以上。\n- 供应链协同:基于实时订单与库存数据,动态调整排产,降低库存成本20%-40%。\n- 能效优化:分析电、水、气消耗数据,AI调节参数,实现单耗下降5%-15%。\n- 质量根因分析:融合工艺参数与质检结果,定位缺陷源头,良率提升2-8个百分点。\n\n3. 面临的挑战\n\n尽管前景广阔,工业互联网数据服务仍面临三大瓶颈:\n\n- 数据孤岛与标准缺失:不同品牌设备协议不一,跨企业数据难以互通。\n- 安全与隐私顾虑:工业数据涉及核心工艺,企业不愿共享,区块链、隐私计算成为破局方向。\n- 价值量化困难:数据服务的ROI难以短期显现,中小企业投入谨慎。\n\n四、未来展望:从风口到常态\n\n风口之上,泡沫与机遇并存。工业互联网数据服务的未来将呈现以下趋势:\n\n- 平台走向收敛与互联:从“百网千台”走向若干国家级双跨平台+行业平台互联互通。\n- 数据服务SaaS化、轻量化:降低中小企业使用门槛,按需订阅。\n- 数据要素市场逐步成型:随着《数据二十条》等政策落地,工业数据确权、交易、质押融资将破冰。\n- AI大模型赋能工业:大模型用于工艺文档理解、故障问答、代码生成,推动数据服务智能化跃迁。\n\n工业互联网已经从概念普及的上半场,进入百家争鸣、优胜劣汰的下半场。风口的真正价值,不在于一时的资本热度,而在于能否借助数据服务,为千行百业带来实实在在的降本、提质、增效。只有那些扎根场景、沉淀数据、开放生态的参与者,才能在这场长跑中笑到让工业互联网从
从概念普及到百家争鸣 风口上的工业互联网与数据服务新生态
更新时间:2026-10-05 16:30:29
如若转载,请注明出处:http://www.djlfn.com/product/53.html
PRODUCT
产品列表